
Возвращение к долгосрочному тренду
Важный вывод из недавнего роста цен — это их возвращение к долгосрочному тренду. Индекс демонстрировал рост с января 2025 года, однако эта динамика была нарушена резким удорожанием драгоценных металлов (особенно серебра и платины), что было частично компенсировано снижением цен на природные бриллианты.
За этим последовало резкое падение индекса в марте текущего года на фоне конфликта в Персидском заливе.
Умеренное восстановление цен на драгоценные металлы в последние месяцы постепенно возвращает цены на ювелирные изделия к их долгосрочному тренду.
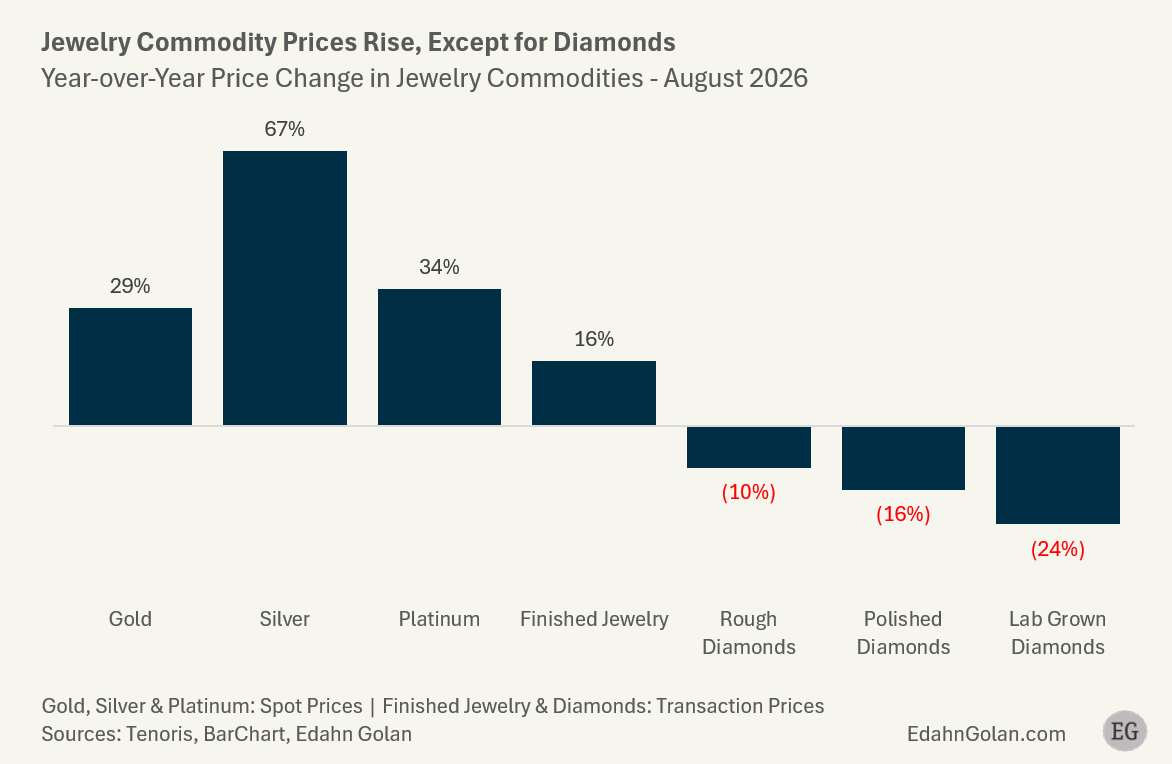
Хотя стоимость большинства категорий ювелирных изделий выросла двузначными темпами в годовом исчислении, цены на бриллианты в августе снизились. Стоимость алмазного сырья упала на 10%, цена на природные бриллианты снизилась на 16% по сравнению с прошлым годом, а стоимость выращенных в лаборатории бриллиантов — на 24%.
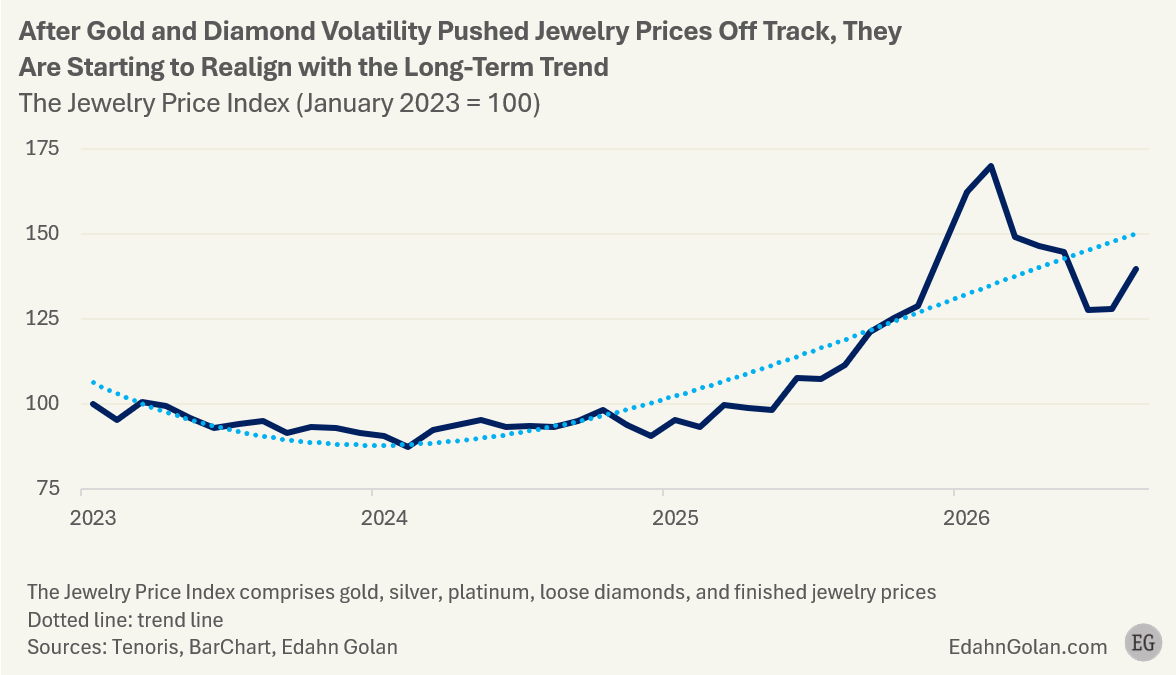
После того как волатильность цен на золото и бриллианты сбила цены на ювелирные изделия с привычной траектории, они начинают возвращаться к долгосрочному тренду (Индекс цен на ювелирные изделия: январь 2023 г. = 100).
Снижение индекса цен на бриллианты
Наш индекс цен на бриллианты, рассчитываемый на основе фактических оптовых сделок, демонстрирует длительный спад, продолжающийся уже почти четыре года.
На цены на бриллианты оказывает давление ряд факторов, включая растущее предпочтение покупателей в пользу выращенных в лаборатории (синтетических ограненных алмазов) камней для помолвочных колец — товара, который ранее был ключевым для специализированных ювелирных магазинов США. Сегодня большинство помолвочных колец инкрустируются выращенными бриллиантами; такие изделия стоят примерно на 70% дешевле аналогичных колец с природными бриллиантами.
Этот сдвиг особенно значим, поскольку он меняет экономику сегмента свадебных украшений, а не просто добавляет новый вариант продукции.
Потребительские настроения позитивны, но расходы поляризованы
Ключевой особенностью тенденций на рынке ювелирных изделий является готовность многих потребителей тратить больше на каждое изделие и одновременно приобретать больше украшений. Основной рост приходится на изделия стоимостью от 2500 долларов и выше.
Иными словами, рост сосредоточен в верхнем ценовом сегменте (в частности, в категории предметов роскоши), тогда как нижний сегмент испытывает давление. Больше всего от этой тенденции выигрывают специализированные ювелирные магазины — те, чей ассортимент преимущественно состоит из ювелирных изделий и часов.
В специализированных ювелирных магазинах продажи изделий стоимостью ниже 2500 долларов стремительно падают.
Однако здесь следует уточнить детали. Согласно данным Бюро экономического анализа о потребительских расходах, к 2026 году совокупный спрос на ювелирные изделия в США достигнет 93 миллиардов долларов, что означает рост стоимости на 6%. При этом в количественном выражении наблюдается снижение на 4%.
Значительная часть этого роста обеспечивается продажами в специализированных ювелирных магазинах. В то же время товары более низкой ценовой категории шире представлены у ритейлеров с разнообразным ассортиментом — например, в универмагах и интернет-магазинах, которые воспринимаются потребителями как более доступные.
Это приводит к четкому разделению потребительского спроса. Многие покупатели отказываются от приобретения ювелирных изделий — особенно те, кто в ином случае потратил бы сумму ниже порога в 2500 долларов. По данным компании Tenoris, продажи таких изделий в штучном выражении в специализированных ювелирных магазинах упали на 15% с начала текущего года.
Причина существенного расхождения между показателями Tenoris (учитывающими штучные продажи) и общенациональными данными США заключается в том, что экономные покупатели приобретают более дешевые ювелирные изделия у ритейлеров с широким ассортиментом.
Что это означает?
Возникает важный вопрос: в каком направлении движется ювелирный рынок США?
Как и на многих мировых рынках, ювелирный сектор демонстрирует лучшие результаты по сравнению с большей частью индустрии товаров класса люкс, подтверждая свою относительную устойчивость в этом сегменте. Согласно отчету McKinsey «State of the Fashion 2026» («Состояние индустрии моды — 2026»), ожидается, что ювелирные изделия останутся одной из самых сильных категорий в 2026 году, сумев «противостоять общему замедлению темпов роста рынка роскоши». Речь идет именно о сегменте роскоши, а не о бюджетном масс-маркете.
Дополнительными факторами, стимулирующими рост сегмента ювелирных изделий класса люкс, являются растущий спрос на мужские украшения и тенденция к покупке ювелирных изделий для себя (в качестве подарка самому себе).
Прогноз на 2026 год: рост на 8–10% к концу четвертого квартала
Если не произойдет никаких неожиданных экономических потрясений, мы ожидаем, что спрос и средние цены вернутся к своим долгосрочным трендам и вырастут на 8–10% в течение четвертого квартала и праздничного сезона, обеспечив ювелирному сектору США очередной год роста.
При этом следует учитывать один важный нюанс. В настоящее время доля расходов на ювелирные изделия в бюджете американских потребителей составляет 0,49%, что несколько ниже исторического показателя в 0,50%. Это означает, что, хотя потребители и тратят больше на ювелирные изделия, расходы на услуги и другие товары растут у них еще более высокими темпами.
Такое снижение доли рынка указывает на то, что у ювелирной отрасли — и особенно у сегмента украшений с бриллиантами — сохраняется потенциал для дальнейшего роста.
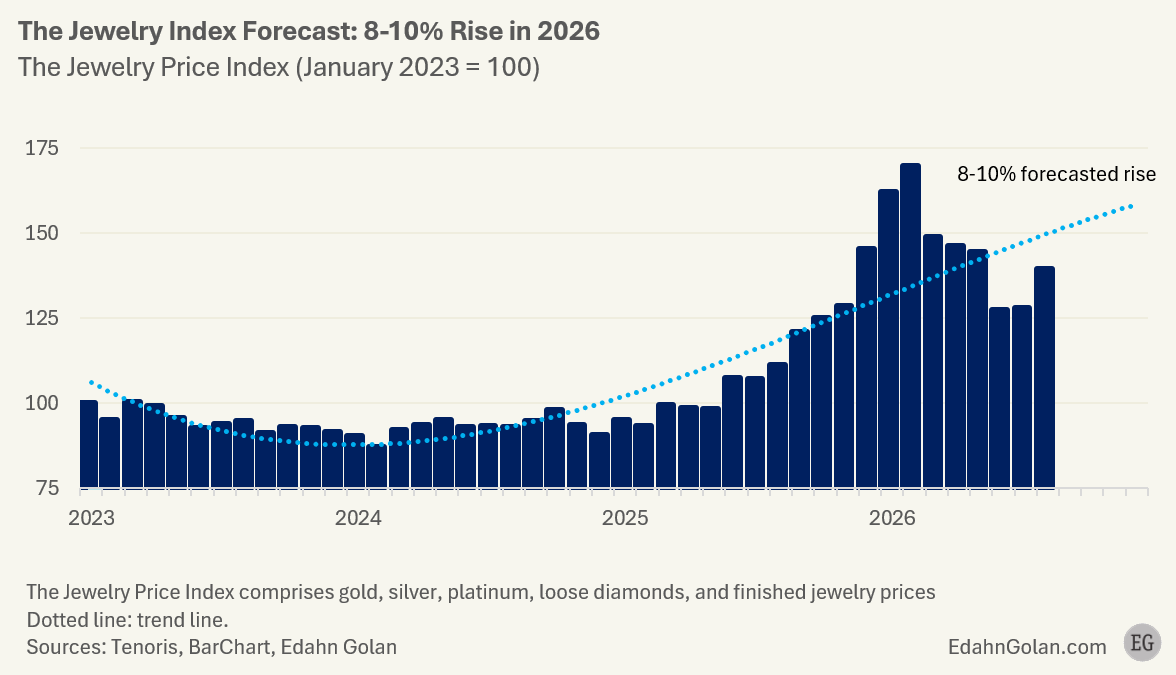
Прогноз индекса цен на ювелирные изделия: рост на 8–10% в 2026 году (Индекс цен на ювелирные изделия, январь 2023 г. = 100)
Об индексе цен на ювелирные изделия
Индекс цен на ювелирные изделия Golan отслеживает стоимость основных видов сырья и готовой продукции, используемых в ювелирной отрасли. Он учитывает спотовые цены на золото, серебро и платину, а также цены сделок на бриллианты и необработанные алмазы, а также розничные цены на синтетические ограненный алмазы (без оправы).
Итоги
Ювелирный рынок входит в четвертый квартал в условиях двух параллельно развивающихся тенденций. Цены растут по мере восстановления стоимости драгоценных металлов, в то время как потребительский спрос остается сосредоточенным в более высоком ценовом сегменте. В результате рынок увеличивается в денежном выражении, но при этом все сильнее сегментируется по ценовому признаку. Для розничных продавцов и поставщиков понимание этого разделения будет иметь решающее значение в преддверии праздничного сезона.
Об авторе:
Эдан Голан
Эдан Голан обладает 25-летним опытом работы в качестве аналитика алмазно-бриллиантовой отрасли и считается ведущим экспертом по вопросам функционирования цепочки поставок в этой сфере.


